„Market View“ ist die regelmäßige Publikation unseres Managementteams, die fundierte Einblicke in die Entwicklungen an den Finanzmärkten und in der Wirtschaft bietet. Mit Analysen, Kommentaren und Ausblicken unterstützt sie Sie dabei, Chancen und Risiken besser zu beurteilen und informierte Entscheidungen für Ihr Portfolio zu treffen.
Suche nach Gleichgewicht
Die Weltwirtschaft präsentiert sich widerstandsfähiger als erwartet. Für die Finanzmärkte ist das allerdings nicht uneingeschränkt positiv. Solange Wachstum und Beschäftigung nicht deutlich nachgeben, dürfte auch der Inflationsdruck anhalten und die Notenbanken zu einem längeren restriktiven Kurs zwingen. Entscheidend ist deshalb, ob die Teuerung sinkt, ohne dass sich die Konjunktur verschlechtert.
Konjunktur hält sich besser als erwartet
In den USA sind Wirtschaft und Arbeitsmarkt weiterhin in sehr gutem Zustand. Im August entstanden außerhalb der Landwirtschaft rund 162.000 neue Stellen. Die Arbeitslosenquote lag bei 4,1 Prozent, die Verbraucherpreise stiegen im Jahresvergleich um 3,4 Prozent. Auch die ISM-Indizes signalisierten sowohl für die Industrie als auch für den Dienstleistungssektor weiteres Wachstum.
Im Euroraum fällt das Bild verhaltener aus. Der Einkaufsmanager-Index legte im September zwar auf gute 53,1 Punkte zu und deutete damit auf eine moderate Expansion hin, rückläufige Einzelhandelsumsätze unterstrichen jedoch die anhaltende Schwäche der Binnennachfrage. Zugleich beschleunigte sich die Inflation, vor allem wegen höherer Energiepreise, von 2,9 Prozent im Juli auf 3,3 Prozent im August.
Eine globale Rezession zeichnet sich vorerst nicht ab. Die Ausgangslage dies- und jenseits des Atlantiks unterscheidet sich jedoch deutlich: Die USA können restriktive Finanzierungsbedingungen besser verkraften, während Europa anfälliger für Nachfrageschwäche und neue Angebotsschocks bleibt.
Ölpreis bringt Stagflation zurück auf die Agenda
Nachdem sich die Lage an den Energiemärkten über den Sommer etwas entspannt hatte, sind die Öl- und Gaspreise zuletzt erneut deutlich gestiegen. Der Konflikt mit dem Iran, Einschränkungen des Schiffsverkehrs in der Straße von Hormus, die Spannungen im Roten Meer und Angriffe auf die saudische Energieinfrastruktur beeinträchtigen die Zuverlässigkeit der wichtigsten Exportrouten am Persischen Golf.
Im August sank die weltweite Ölförderung um 1,6 Millionen Barrel pro Tag. Gleichzeitig gingen die erfassten Lagerbestände um weitere 95 Millionen Barrel zurück. Brent-Rohöl kostete im August durchschnittlich rund 91 Dollar je Barrel und überschritt in der ersten Septemberhälfte zeitweise die Marke von 100 Dollar.
Die Folgen reichen weit über den Energiemarkt hinaus. Bleibt Öl und Gas dauerhaft teuer, steigen die Verbraucherpreise, während die verfügbaren Einkommen der privaten Haushalte sinken. Besonders verwundbar ist Europa, wo die Importabhängigkeit auf eine bereits schwache Binnennachfrage trifft. Anhaltende Energieinflation bei geringem Wachstum würde das Risiko einer Stagflation wieder deutlich erhöhen.
Geldpolitik bleibt auf restriktivem Kurs
Die Zinserhöhungen der Federal Reserve, der Europäischen Zentralbank und der Bank of Japan im September machen deutlich, wie wichtig den Zentralbanken die Preisstabilität ist. Seit September 1980 haben die drei wichtigsten Währungshüter der Welt nicht mehr gleichzeitig an der Zinsschraube gedreht.
Die Federal Reserve erhöhte ihr Zielband am 16. September um 25 Basispunkte auf 3,75 bis 4,0 Prozent. Angesichts der robusten US-Konjunktur bleibt ein weiterer Zinsschritt bis zum Jahresende möglich. Die Märkte preisen zudem zusätzliche Erhöhungen im Jahr 2027 ein. Dahinter steht die Erwartung, dass überdurchschnittliches Wachstum und eine erhöhte Inflation länger restriktive Finanzierungsbedingungen erfordern.
Die Europäische Zentralbank verfügt über weniger Spielraum. Das Wachstum ist schwächer, während der jüngste Inflationsschub überwiegend von den Energiepreisen ausgeht. Sollte die Binnennachfrage deutlich nachlassen, könnten sich die in den Zinskurven enthaltenen Erwartungen als überzogen erweisen.
Damit zeichnen sich unterschiedliche geldpolitische Ausgangslagen ab. Die Federal Reserve kann entschlossener gegen die Inflation vorgehen. Die Europäische Zentralbank muss dagegen stärker auf konjunkturelle Risiken Rücksicht nehmen. Eine schnelle Lockerung wird für beide schwieriger, solange die Energiepreise zusätzlichen Inflationsdruck erzeugen.
Staatsanleihen kämpfen mit einer Angebotsflut
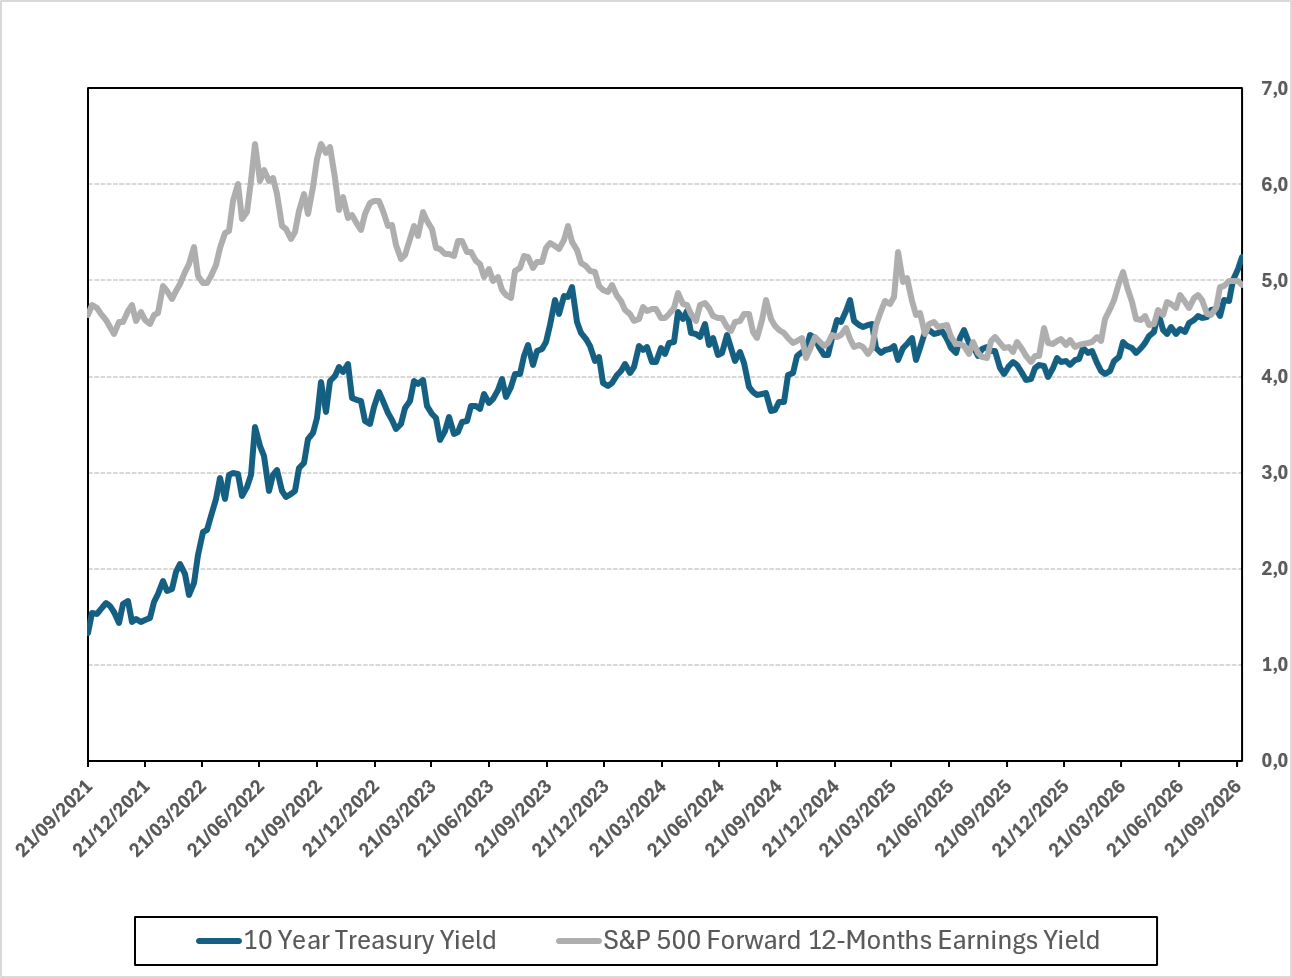
Die steigenden Anleiherenditen sind nicht allein das Ergebnis der Geldpolitik. Eine kräftig wachsende staatliche Emissionstätigkeit und Zweifel an der Tragfähigkeit der öffentlichen Verschuldung treiben die Risikoprämien besonders am langen Ende der Zinskurve nach oben.
Die Rendite zehnjähriger US-Staatsanleihen erreichte mit rund fünf Prozent den höchsten Stand seit 2007. Auch in Europa zogen die Zinsen an. Gleichzeitig richtet sich der Blick der Anleger:innen stärker auf die Haushaltslage und politische Stabilität der einzelnen Emittenten.
Das größere Angebot kann vor allem Anleihen mit langen Laufzeiten weiter belasten, selbst wenn die Leitzinsen ihren Höchststand bald erreicht haben. Je mehr Schuldtitel der Markt aufnehmen muss, desto höher fällt die von Investierenden verlangte Vergütung aus.
Auch Unternehmensanleihen geraten durch das wachsende Angebot unter Druck. Wenn Staaten und Unternehmen gleichzeitig mehr Kapital aufnehmen, wird ein größerer Teil der Anlegernachfrage gebunden. Der Spielraum für eine weitere Einengung der Kreditaufschläge schrumpft. Umso wichtiger werden Bilanzqualität, Kapitalausstattung und Schuldentragfähigkeit der einzelnen Emittenten.
Steigende Zinsen bremsen die Aktienbewertungen
Auch Unternehmensanleihen geraten durch das wachsende Angebot unter Druck. Wenn Staaten und Unternehmen gleichzeitig mehr Kapital aufnehmen, wird ein größerer Teil der Anlegernachfrage gebunden. Der Spielraum für eine weitere Einengung der Kreditaufschläge schrumpft. Umso wichtiger werden Bilanzqualität, Kapitalausstattung und Schuldentragfähigkeit der einzelnen Emittenten.
Hohe Renditen setzen Aktienbewertungen unter Druck
In der ersten Sommerhälfte profitierten die Aktienmärkte von der stabilen Konjunktur und robusten Unternehmensgewinnen. Seit September sorgen höhere Energie- und Kapitalkosten sowie wachsende geopolitische Risiken jedoch für mehr Volatilität und Kurskorrekturen.
Der US-Aktienmarkt erhält weiterhin Rückenwind von der vergleichsweisen starken Wirtschaft. Gleichzeitig machen ihn hohe Bewertungen anfälliger für Rückschläge. Europäische Aktien sind günstiger bewertet, reagieren aber empfindlicher auf Energieschocks, Stagnationsrisiken und höhere Renditeaufschläge bei Staatsanleihen.
Für den Herbst spricht daher vieles für eine Konsolidierungsphase. Besonders begrenzt erscheint das Kurspotenzial in Branchen, deren Bewertungen dauerhaft kräftige Gewinnzuwächse voraussetzen.
Eine Erholung zum Jahresende bleibt möglich. Voraussetzung wären stabilere Anleiherenditen und nachlassende Spannungen an den Energiemärkten. Die Unterschiede zwischen Branchen und Unternehmen sowie die Qualität der ausgewiesenen Gewinne bleiben das wichtigste Selektionskriterium.
Der KI-Boom steht vor seinem Belastungstest
Besondere Aufmerksamkeit verdient der US-Technologiesektor. Erwartungen an künstliche Intelligenz und milliardenschwere Investitionen in digitale Infrastruktur hatten die Aktienindizes in der ersten Jahreshälfte maßgeblich gestützt.
Nun muss sich zeigen, ob sich dieses Investitionstempo durchhalten lässt. Die wachsende Verfügbarkeit günstigerer chinesischer Open-Source-Modelle könnte die Gewinnmargen US-amerikanischer Anbieter unter Druck setzen und die wirtschaftlichen Perspektiven digitaler Infrastrukturen verändern.
Sinkende Investitionen wären dabei nicht zwangsläufig ein Warnsignal. Gehen sie auf eine effizientere Nutzung von Kapital und Rechenleistung zurück, könnten die Unternehmen ihre Cashflows verbessern. Problematischer wäre eine geringere Investitionstätigkeit, wenn sie Ausdruck einer strukturell schwächeren Nachfrage wäre.
Entscheidend ist damit, ob die durch künstliche Intelligenz erzielten Gewinnzuwächse ausreichen, um die hohen Bewertungen trotz gestiegener Kapitalkosten zu rechtfertigen. Lässt die Investitionsdynamik nach, geraten gerade jene Technologiesegmente unter Druck, die bislang zu den wichtigsten Stützen des Aktienmarktes gehörten.
Die Wahlen werden zum zusätzlichen Marktrisiko
Mit den näher rückenden US-Zwischenwahlen nimmt auch die politische Unsicherheit zu. Ein gespaltener Kongress könnte neue fiskalpolitische Vorhaben blockieren. Der Handlungsspielraum des Weißen Hauses bei Zöllen und in der Außenpolitik bliebe davon jedoch weitgehend unberührt.
In Europa könnten politische Instabilität, schwaches Wachstum und ein steigender staatlicher Finanzierungsbedarf die Unterschiede bei den Zinsniveaus der einzelnen Staaten verschärfen. Politische Risiken werden damit zu einem zusätzlichen Auswahlkriterium.
Das Gleichgewicht bleibt fragil
Für die Finanzmärkte ist robustes Wachstum nicht zwangsläufig von Vorteil, wenn es den Inflationsdruck verstärkt, den Spielraum für Zinssenkungen einengt und die Phase hoher Anleiherenditen verlängert.
Duration wird aus strategischer Sicht zunehmend attraktiv. Für einen taktischen Einstieg fehlt jedoch weiterhin ein überzeugender Auslöser. An den Aktienmärkten verlangen hohe Bewertungen und ein restriktives Zinsumfeld nach größerer Selektivität. Ob die Märkte ein tragfähiges neues Gleichgewicht finden, hängt vor allem davon ab, ob die Inflation zurückgeht, ohne dass die Wirtschaft einbricht.
SpaceX, Anthropic und OpenAI: Börsengänge in der KI-Ära
Eine beispiellose Welle neuer Börsennotierungen
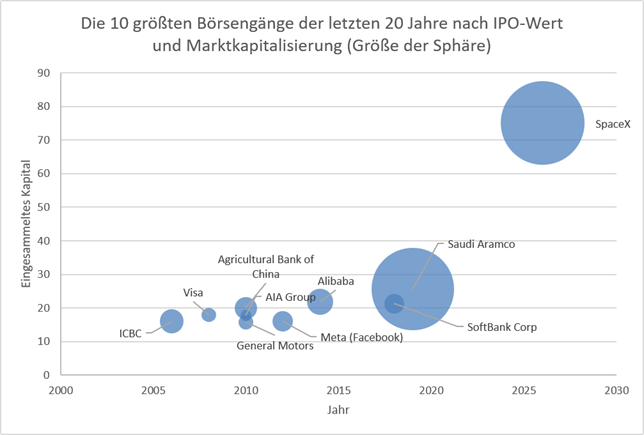
Das Jahr 2026 entwickelt sich zu einem der wichtigsten Jahre der jüngeren Marktgeschichte für neue Börsennotierungen. Eine IPO, die Abkürzung für Initial Public Offering, bezeichnet den erstmaligen öffentlichen Verkauf von bisher privat gehaltenen Aktien an interessierte Investoren. In der Regel wird nur ein kleiner Teil des gesamten Aktienkapitals zum sogenannten Ausgabepreis angeboten, woraus sich der Gesamtwert der IPO ableitet. Die Mehrheit bleibt bei bestehenden, privaten Aktionären. Anschließend an die IPO werden die Aktien des Unternehmens an einer Börse zu einem Preis gehandelt, der sich auf der Basis von Angebot und Nachfrage kontinuierlich verändert. Multipliziert man den aktuellen Börsenpreis mit der Gesamtzahl der vom Unternehmen ausgegebenen Aktien (der öffentlichen und der privat gehaltenen), ergibt sich daraus seine Marktkapitalisierung.
Bereits im ersten Quartal waren die Emissionsvolumina deutlich gestiegen, getragen vor allem vom Interesse an künstlicher Intelligenz, Raumfahrt und neuer technologischer Infrastruktur. Das zentrale Ereignis kam am 12. Juni, als SpaceX mit einem Angebot von 75 Milliarden US-Dollar an der Nasdaq debütierte.
Der größte Börsengang aller Zeiten
SpaceX ist ein US-amerikanisches Raumfahrt-, Satelliteninternet- und zunehmend KI-Infrastrukturunternehmen. Zum Konzern gehören neben dem klassischen Raketen- und Raumfahrtgeschäft auch Starlink, der Satelliteninternetdienst und wichtigste Umsatzträger, sowie seit 2026 die Aktivitäten von xAI. Das ist das KI-Unternehmen von Elon Musk, einschließlich der Plattform X und des Chatbots Grok. Der Ausgabepreis beim Börsengang lag bei 135 US-Dollar je Aktie, was einer anfänglichen Marktkapitalisierung von rund 1.770 Milliarden US-Dollar entsprach. Die Nachfrage war sehr hoch: Die Orders überstiegen die verfügbaren Aktien mehrfach. Auffällig war auch die stärkere Beteiligung privater Anleger. Online-Handelsplattformen ermöglichten einem breiteren Anlegerkreis den Zugang zum Angebot und reduzierten damit teilweise die sonst übliche Kluft zwischen institutionellen und privaten Investoren.
SpaceX eröffnete den Handel bei 150 US-Dollar je Aktie, also 11 Prozent über dem Ausgabepreis. Im Tagesverlauf stieg der Kurs auf 176,52 US-Dollar und schloss bei 160,95 US-Dollar, einem Plus von 19,3 Prozent. Damit erhöhte sich die Bewertung auf etwa 2.100 Milliarden US-Dollar - SpaceX wurde bereits am Tag des Börsendebüts zur sechstgrößten börsennotierten Gesellschaft der Vereinigten Staaten. Mittlerweile beläuft sich der Wert des Unternehmens auf mehr als 2.600 Milliarden US-Dollar,nur Nvidia, Apple, Google und Microsoft sind noch größer.
Die Lehren früherer großer IPOs
Die Geschichte großer Börsengänge mahnt zur Vorsicht. Selbst sehr erfolgreiche Unternehmen können nach dem Börsendebüt zunächst deutlich unter Druck geraten. Meta, die Muttergesellschaft Facebook, verlor in den ersten Handelsmonaten fast die Hälfte ihres Werts. Die IPO von Saudi Aramco brachte im Dezember 2019 umgerechnet rund 25,6 Milliarden US-Dollar ein und war damals der größte Börsengang der Geschichte. Die Aktie entwickelte sich anfänglich gut, geriet jedoch im Folgejahr aufgrund sinkender Ölpreise unter Druck. Die IPO von SoftBank Corp. im Dezember 2018 generierte umgerechnet etwa 23,5 Milliarden US-Dollar, der Aktienpreis fiel jedoch sofort nach Börsenstart und erreichte erst Anfang August 2019 erneut den IPO-Preis.
Langfristig entwickeln sich IPOs aus dem Technologiesektor gut. Kurzfristig sind die Kurse jedoch volatil und werden oft stärker von technischen Faktoren als von fundamentalen Daten beeinflusst: anfängliche Zuteilungen, zeitlich befristete Verkaufsbeschränkungen für Aktien, Nachfrage privater Anleger, Aufnahme in Indizes und sektorale Umschichtungen.
Das Geschäftsmodell von SpaceX und die Bewertungsfrage
Hinter der Begeisterung bleibt die Unternehmenswert die zentrale Frage. SpaceX erzielte 2025 Umsätze von 18,7 Milliarden US-Dollar. Starlink ist der wichtigste Wachstumstreiber und bereits profitabel. Das Raumfahrtprogramm und die Aktivitäten im Bereich künstlicher Intelligenz verursachen jedoch erhebliche Verluste. Insgesamt schreibt das Unternehmen rote Zahlen, eine Marktkapitalisierung von mehr als 2.600 Milliarden US-Dollar setzt daher sehr hohe Umsatzmultiplikatoren und aggressive Wachstumserwartungen voraus. Die entscheidende Frage lautet nicht, ob SpaceX ein außergewöhnliches Industrieunternehmen ist, sondern ob der Preis bereits zu viel Zukunft vorwegnimmt.
Die 10 größten Börsengänge der letzten 20 Jahre nach IPO-Wert und Marktkapitalisierung (Größe der Sphäre)
Ein wesentliches Risiko liegt in der Unternehmensführung. Elon Musk kontrolliert 93,6 % der Aktien der Klasse B, die mit verstärkten Stimmrechten ausgestattet sind. Damit hängt ein großer Teil des Entscheidungsrisikos an einer einzelnen Person.
Ein weiterer Punkt ist der Lock-up. Damit ist die Zeit nach dem Börsengang gemeint, in der bestimmte bestehende Aktionäre — etwa Gründer, Führungskräfte, Mitarbeitende oder frühe Investoren — ihre Aktien nicht frei verkaufen dürfen. Nach Ablauf dieser Frist kann eine größere Zahl verfügbarer Aktien den Kurs belasten, vor allem wenn viele Aktionäre gleichzeitig verkaufen.
Hinzu kommt die mögliche Aufnahme in wichtige Börsenindizes. Nasdaq hat seine Regeln angepasst, um Mega-Unternehmen schneller in Referenzindizes aufnehmen zu können. Analysten schätzen, dass erzwungene Käufe durch indexgebundene Fonds in den Wochen nach der Aufnahme zwischen 8 und 30 Milliarden US-Dollar liegen könnten — unabhängig von der Bewertung. Das kann den Kurs kurzfristig stützen, erschwert aber die fundamentale Einordnung.
Anthropic und OpenAI: Wachstum mit hohem Kapitalbedarf
Im Herbst 2026 könnte es zu IPOs von Anthropic (Chatbot Claude) und OpenAI (ChatGPT) kommen. Der inoffizielle Wert der beiden KI-Vorreiter beläuft sich aktuell auf rund 965 beziehungsweise 852 Milliarden US-Dollar. Anthropic und OpenAI weisen ein ähnliches Profil auf, sind jedoch noch direkter vom Thema künstliche Intelligenz abhängig als SpaceX. Beide Unternehmen verzeichnen außergewöhnlich hohe Wachstumsraten, mit Jahresumsätzen im zweistelligen Milliardenbereich. Dieses Wachstum erfordert enorme Investitionen in Rechenkapazität, Computerchips, Rechenzentren, Infrastruktur und Forschung. Der Weg zu nachhaltig positiven Cashflows könnte daher länger als erwartet dauern.
Zudem nimmt der Wettbewerbsdruck zu, Unternehmenskunden reagieren zunehmend sensibel auf die Kosten von KI-Diensten. Sollten Anbieter ihre Preise senken müssen, um Marktanteile zu verteidigen, könnte dies die Margen belasten und hohe Bewertungen unter Druck setzen.
Auswirkungen auf die Märkte
Die drei Börsengänge geben den Investoren die Möglichkeit, sich im Bereich der künstlichen Intelligenz breiter aufzustellen. Bislang waren Aktien von Unternehmen wie Nvidia, Alphabet oder Meta für viele Anleger der wichtigste Weg, am KI-Zyklus teilzunehmen. Für europäische Anleger war die Zuteilung bei der SpaceX-IPO weitgehend begrenzt. Das Interesse dürfte sich daher stärker auf thematische ETFs und Unternehmen der Lieferketten für Raumfahrt und künstliche Intelligenz richten. Einige asiatische Investoren wurden aus Gründen der nationalen Sicherheit der Vereinigten Staaten ausdrücklich ausgeschlossen.
Aus Portfoliosicht sind die drei Transaktionen jedoch keine echte Diversifikation. Sie erhöhen vielmehr die Abhängigkeit vom gleichen technologischen Zyklus: künstliche Intelligenz, Recheninfrastruktur und die Bereitschaft der Märkte, sehr hohe Zukunftserwartungen zu finanzieren.
Fazit
Marktteilnehmer spekulieren zunehmend darauf, dass Anthropic und OpenAI dem Beispiel von SpaceX folgen werden und ebenfalls einen Börsengang anstreben. 2026 wäre in diesem Fall ein historisches Jahr für die Kapitalmärkte. Die Anleger hätten die Chance, an der Entwicklung von drei der wichtigsten Technologieunternehmen der Welt teilzuhaben, tragen aber auch das Risiko der hohen Bewertung. Entscheidend wird sein, ob SpaceX, Anthropic und OpenAI ihr außergewöhnliches Wachstum in nachhaltige Gewinne verwandeln können. Bis dahin bleiben diese IPO weniger eine klassische Diversifikation als eine konzentrierte Wette auf die Zukunft der künstlichen Intelligenz.
Märkte im Spannungsfeld von Geopolitik KI und privaten Unternehmenskrediten.
Die globalen Finanzmärkte sehen sich derzeit mit mehreren Risikofaktoren zugleich konfrontiert. Der Konflikt im Iran und die Gefahr eines Energieschocks, Unsicherheiten in der US-Zollpolitik, strukturelle Umbrüche durch künstliche Intelligenz sowie wachsende Spannungen bei privaten Unternehmenskrediten überlagern sich. Ihr Zusammenspiel macht das Umfeld für Investoren derzeit besonders schwer einschätzbar.
Iran-Konflikt und Energieschock.
Der Konflikt im Iran ist derzeit der wichtigste externe Schock für die Finanzmärkte. Die Straße von Hormus ist de facto fast vollständig geschlossen: Nur wenige Schiffe passieren die Meerenge, vermutlich vor allem solche, die iranisches Öl in Länder bringen, welche die westlichen Sanktionen bisher ignoriert haben. Die Unterbrechung der Transporte ließ die Öl- und Flüssiggaspreise rasch steigen. Im Ölmarkt dämpfen noch vorhandene Produktionsreserven und eine nachlassende Nachfrage die Preisspitzen etwas, doch das Risiko einer weiteren Eskalation bleibt hoch.
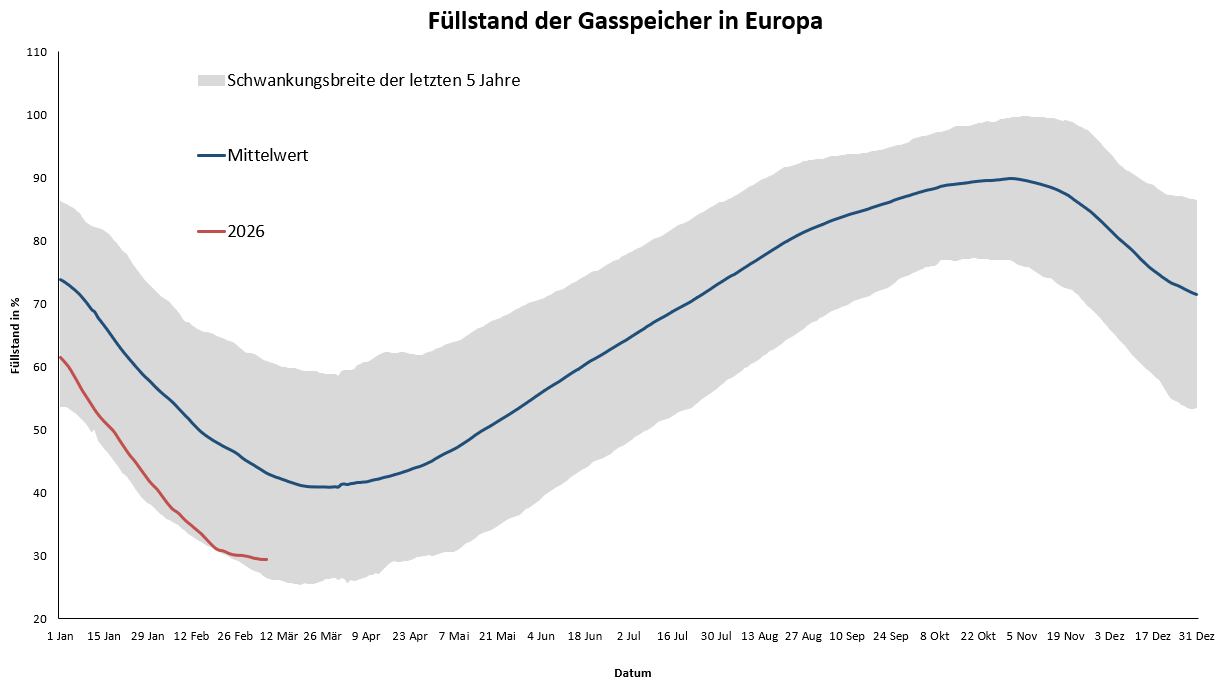
Die Auswirkungen auf den europäischen Gasmarkt sind deutlicher spürbar. Europa wird hauptsächlich von den USA und Norwegen versorgt, während die Hauptabnehmer der Golfregion asiatische Staaten sind. Trotzdem bleibt Europa weiterhin vom Gas abhängig. Die Konkurrenz um Flüssiggas aus Asien treibt die Preise zusätzlich nach oben, verschärft durch niedrige Lagerbestände kurz vor der Sommerauffüllung (Siehe Grafik).
Höhere Gas- und Ölpreise treiben die Inflation spürbar nach oben, ihr Ausmaß hängt jedoch stark von der Dauer des Konflikts ab. Ein länger anhaltender Energieschock dürfte die Geldpolitik beeinflussen und die Zentralbanken dazu veranlassen, ihre Inflationseinschätzungen anzupassen, was den Zeitpunkt und die Richtung künftiger Leitzinsentscheidungen verschieben kann.
KI belastet Technologie- und Mediensektoren.
Parallel zum geopolitischen Schock stehen Technologie- und Medienwerte seit einigen Wochen unter Druck. Ihre Bewertungsmultiplikatoren korrigierten sich infolge der negativen Marktbewegung nach unten. Ursache dafür ist eine tiefgreifende strukturelle Veränderung: Künstliche Intelligenz untergräbt etablierte Geschäftsmodelle in Medien, Werbung und herkömmlicher Software, und die Tendenz ist mittelfristig nicht reversibel.
In dieser Phase richten Investoren ihren Blick weniger auf traditionelle Sektoren wie Technologie oder Nicht-Technologie. Entscheidend ist, welche Unternehmen direkt von der KI-Transition profitieren – etwa Halbleiterhersteller, Anbieter von Cloud-Infrastruktur, Datenmanagementlösungen oder Energieversorger für Rechenzentren – und welche dadurch unter Druck geraten. Die selektive Sichtweise wird zunehmen, je stärker Unternehmen KI in ihren Geschäftsprozessen einsetzen.
US-Zollpolitik bleibt unberechenbar.
Auch die Handelspolitik in den USA sorgt für Unruhe an den Märkten. Die jüngste Entscheidung des Obersten Gerichtshofs, bestimmte Zölle für rechtswidrig zu erklären, hat die Unsicherheit nicht verringert. Die Regierung versucht, ihre Zölle unter Berufung auf andere Gesetzespassagen aufrechtzuerhalten und damit die isolationistische Ausrichtung der Handelspolitik beizubehalten.
Ein weiterer kritischer Faktor, der noch von untergeordneten Gerichten geklärt werden muss, betrifft die Frage, ob die als illegal eingestuften Zölle rückerstattet werden müssen. Dies trägt zusätzlich zur Unvorhersehbarkeit aller zollbezogenen Entscheidungen bei, erschwert die Investitionsplanung und die Steuerung globaler Lieferketten und wirkt wie ein stiller Wachstumshemmfaktor, dessen Auswirkungen je nach Branche und Region unterschiedlich ausfallen.
Stress im Private Credit.
Auch im Markt für private Unternehmenskredite zeigen sich erste Spannungen. Vor allem in den USA sehen sich auf diesem Gebiet spezialisierte Fonds zunehmenden Rücknahmeforderungen von Investoren gegenüber. Niedrigere Renditen als erwartet, Ausfälle auch bei größeren Schuldnern und ein weniger günstiges makroökonomisches Umfeld veranlassen immer mehr Anleger, ihre Anteile zu veräußern. Viele Verkaufsaufträge in kurzer Zeit stellen diese Vehikel aufgrund ihrer illiquiden Investitionen vor Probleme. Die Portfoliomanager können nur auf begrenzte liquide Mittel aus geplanten Rückflüssen und Kuponzahlungen zurückgreifen und müssen unter Umständen Vermögenswerte am Sekundärmarkt mit deutlichen Abschlägen gegenüber ihrem geschätzten fairen Wert verkaufen.
Füllstand der Gasspeicher in Europa
Diese erzwungene Preisfindung belastet die Performance der Fonds und kann weitere Ausstiegsforderungen auslösen. Die Dynamik erinnert an frühere Stressphasen im Bereich alternativer Anlagen. Systemisch ist das Risiko derzeit noch nicht, doch der Bereich wird von Marktteilnehmern mit wachsender Aufmerksamkeit beobachtet.
Auswirkungen auf Märkte.
Die beschriebenen Entwicklungen spiegeln sich zunehmend in den wichtigsten Anlageklassen wider. Geopolitische Spannungen im Nahen Osten, strukturelle Veränderungen durch künstliche Intelligenz, Unsicherheiten in der Handelspolitik, mögliche geldpolitische Anpassungen infolge höherer Energiepreise sowie wachsende Spannungen im Markt für private Unternehmenskredite wirken gleichzeitig auf die Finanzmärkte und verändern die Rahmenbedingungen für Investoren.
Auf dem Anleihemarkt zeigen sich die Folgen entlang der gesamten Zinskurve. Die Krise im Persischen Golf reduziert das Angebot von Öl und Gas, treibt die Inflation nach oben und belastet zugleich das Wirtschaftswachstum – ein Szenario, das oft als Stagflation bezeichnet wird. Am langen Ende der Kurve wirkt der Druck in beide Richtungen: nach oben durch die gestiegene Inflation, nach unten durch die schwächeren Wachstumsaussichten. Hinzu kommt, dass eine expansive Fiskalpolitik – etwa zur Abfederung steigender Energiekosten oder zur Finanzierung erhöhter Militärausgaben – zusätzliche Aufwärtskräfte auf die langfristigen Zinsen ausübt, sofern sie über neue Schulden finanziert wird. Auf einen kurzfristigen Angebotsschock reagieren die Zentralbanken in der Regel nicht. Drohen sich die Inflationserwartungen jedoch mittelfristig auf einem höheren Niveau zu stabilisieren, erhöhen sie die Leitzinsen. Dann steigen auch die Renditen am kurzen Ende der Zinskurve, und zwar meist stärker als am langen Ende. Höhere Renditen bedeuten Kursverluste bei Anleihen, die umso größer ausfallen, je länger die Laufzeit ist. Bei kurz laufenden Papieren ist der Anteil der Zinszahlungen an der Gesamtperformance jedoch höher, sodass sie trotz steigender Zinsen eine positive Rendite erzielen können.
Am Aktienmarkt erfordert die Einschätzung des aktuellen Umfelds eine klare Trennung zwischen kurzfristigen Entwicklungen – geprägt von geopolitischer Unsicherheit und der Volatilität der Energiepreise – und strukturellen Veränderungen, die durch technologische Disruption ausgelöst werden. Kurzfristig führt der Energieschock zu einer Sektorrotation zugunsten von Unternehmen in den Bereichen Verteidigung und Energie, während Branchen, die stark von Energiekosten und konjunkturellen Schwankungen abhängen, unter Druck geraten. Auf längere Sicht hat die zunehmende Bedeutung von KI in den Geschäftsprozessen eine größere Relevanz als die geopolitische Lage. Der Markt lernt zunehmend, zwischen Unternehmen zu unterscheiden, die die KI-Transition vorantreiben oder davon profitieren, und solchen, deren Geschäftsmodell durch KI unter Druck gerät. Die gleichzeitige Wirkung dieser Faktoren – Energieschock, technologische Disruption und Handelsrisiken – führt zu wachsender Streuung der Wertentwicklung zwischen Sektoren und einzelnen Unternehmen, weshalb sich eine selektive Titelauswahl deutlich stärker auszahlt als eine undifferenzierte Marktexponierung.
Den gemeinsamen Nenner zwischen Anleihen- und Aktienmärkten bildet in der aktuellen Marktlage das Risiko einer Stagflation. In diesem Kontext verlieren traditionell ausgewogene Portfolios einen Teil ihres Diversifikationswertes, weil die Korrelation der Preisbewegungen zwischen Aktien und Anleihen dazu tendiert, positiv zu werden. Hier helfen eine aktive Verwaltung der Anleihelaufzeiten und die selektive Titelauswahl bei Aktien.