Market View è la rubrica periodica di approfondimento sui mercati finanziari e sull'economia, elaborata dai nostri team di gestione. Analisi e prospettive per orientare in modo consapevole le decisioni di portafoglio.
Alla ricerca di un nuovo equilibrio
La crescita globale continua a mostrare una resilienza superiore alle attese, ma per i mercati non si tratta necessariamente di una buona notizia. Finché attività e occupazione restano solide, l’inflazione può persistere e costringere le banche centrali a mantenere condizioni restrittive. Il nuovo equilibrio dipenderà quindi dalla capacità dei prezzi di rallentare senza una brusca frenata dell’economia.
Un’economia ancora lontana dalla recessione
Negli Stati Uniti, attività economica e mercato del lavoro hanno confermato una buona tenuta. Ad agosto, l’occupazione non agricola è aumentata di circa 162.000 unità, il tasso di disoccupazione si è attestato al 4,1% e l’inflazione al consumo al 3,4% annuo. Anche gli indici ISM hanno continuato a indicare un’espansione del manifatturiero e dei servizi.
Nell’Eurozona la crescita è rimasta positiva, ma più fragile e disomogenea. Il PMI composito di settembre, salito a 53,1, è risultato coerente con una moderata espansione, mentre la flessione delle vendite al dettaglio ha confermato la debolezza della domanda interna. L’inflazione è risalita dal 2,9% di luglio al 3,3% di agosto, soprattutto per effetto della componente energetica.
Il quadro globale resta dunque lontano dalla recessione. La differenza principale è che gli Stati Uniti conservano una maggiore capacità di assorbire condizioni finanziarie restrittive, mentre l’Europa appare più vulnerabile a un rallentamento della domanda e a nuovi shock dell’offerta.
Il petrolio riapre il rischio di stagflazione
Il ritorno del petrolio al centro dell’attenzione ha complicato questo scenario. Il conflitto con l’Iran, le limitazioni al traffico nello Stretto di Hormuz, le tensioni nel Mar Rosso e gli attacchi alle infrastrutture energetiche saudite hanno ridotto l’affidabilità delle principali rotte di esportazione del Golfo.
In agosto, la produzione mondiale è diminuita di 1,6 milioni di barili al giorno e le scorte osservate si sono ridotte di altri 95 milioni di barili. Il Brent ha registrato una media di circa 91 dollari, per poi superare i 100 dollari nella prima metà di settembre.
Un rincaro prolungato dell’energia alimenterebbe l’inflazione e comprimerebbe il reddito disponibile delle famiglie. Il rischio è particolarmente rilevante per l’Europa, dove la dipendenza dalle importazioni si accompagna a una domanda interna già debole. Una crescita modesta unita a inflazione energetica persistente riporterebbe in primo piano uno scenario di stagflazione.
Le banche centrali mantengono la rotta restrittiva
I rialzi decisi in settembre dalla Federal Reserve, dalla Banca Centrale Europea e dalla Bank of Japan, simultanei per la prima volta dal settembre 1980, confermano che la stabilità dei prezzi resta prioritaria.
Il rialzo di 25 punti base deciso il 16 settembre dalla Federal Reserve ha portato il corridoio dei Fed Funds al 3,75-4%. La solidità dell’economia statunitense lascia aperta la possibilità di un altro intervento entro la fine dell’anno. I mercati incorporano inoltre nuovi rialzi nel 2027, sulla base dell’ipotesi che crescita e inflazione richiedano condizioni restrittive più a lungo.
Nell’Eurozona, invece, il margine per ulteriori strette è limitato dalla debolezza della crescita e dalla natura prevalentemente energetica dell’accelerazione dei prezzi. Le attese incorporate nelle curve europee potrebbero quindi rivelarsi eccessive qualora la domanda interna si indebolisse sensibilmente.
La divergenza è chiara: la Federal Reserve dispone di maggiore spazio per contrastare l’inflazione, mentre la BCE deve tenere conto di un’economia più fragile. Per entrambe, tuttavia, il ritorno dell’energia fra le fonti di inflazione rende più difficile un rapido allentamento monetario.
Titoli di Stato: il peso crescente dell’offerta
L’andamento dei rendimenti non dipende soltanto dalle decisioni delle banche centrali. Il forte aumento delle emissioni governative e i dubbi sulla sostenibilità dei debiti pubblici hanno accresciuto il premio richiesto dagli investitori per detenere titoli a lunga scadenza.
Il rendimento del Treasury decennale ha raggiunto l’area del 5%, sui livelli più elevati dal 2007. Anche in Europa sono saliti i rendimenti governativi ed è aumentata l’attenzione verso la posizione fiscale dei singoli emittenti.
La maggiore offerta può mantenere sotto pressione le scadenze più lunghe anche quando i tassi ufficiali si avvicinano al proprio massimo. Per assorbire una quantità crescente di debito, gli investitori possono infatti richiedere una remunerazione più elevata.
I titoli governativi stanno diventando più interessanti in una prospettiva strategica. Non è però ancora evidente che i rendimenti abbiano raggiunto il proprio picco, soprattutto se emissioni e rischi fiscali continueranno ad aumentare.
La salita dei tassi pone un freno ai multipli azionari
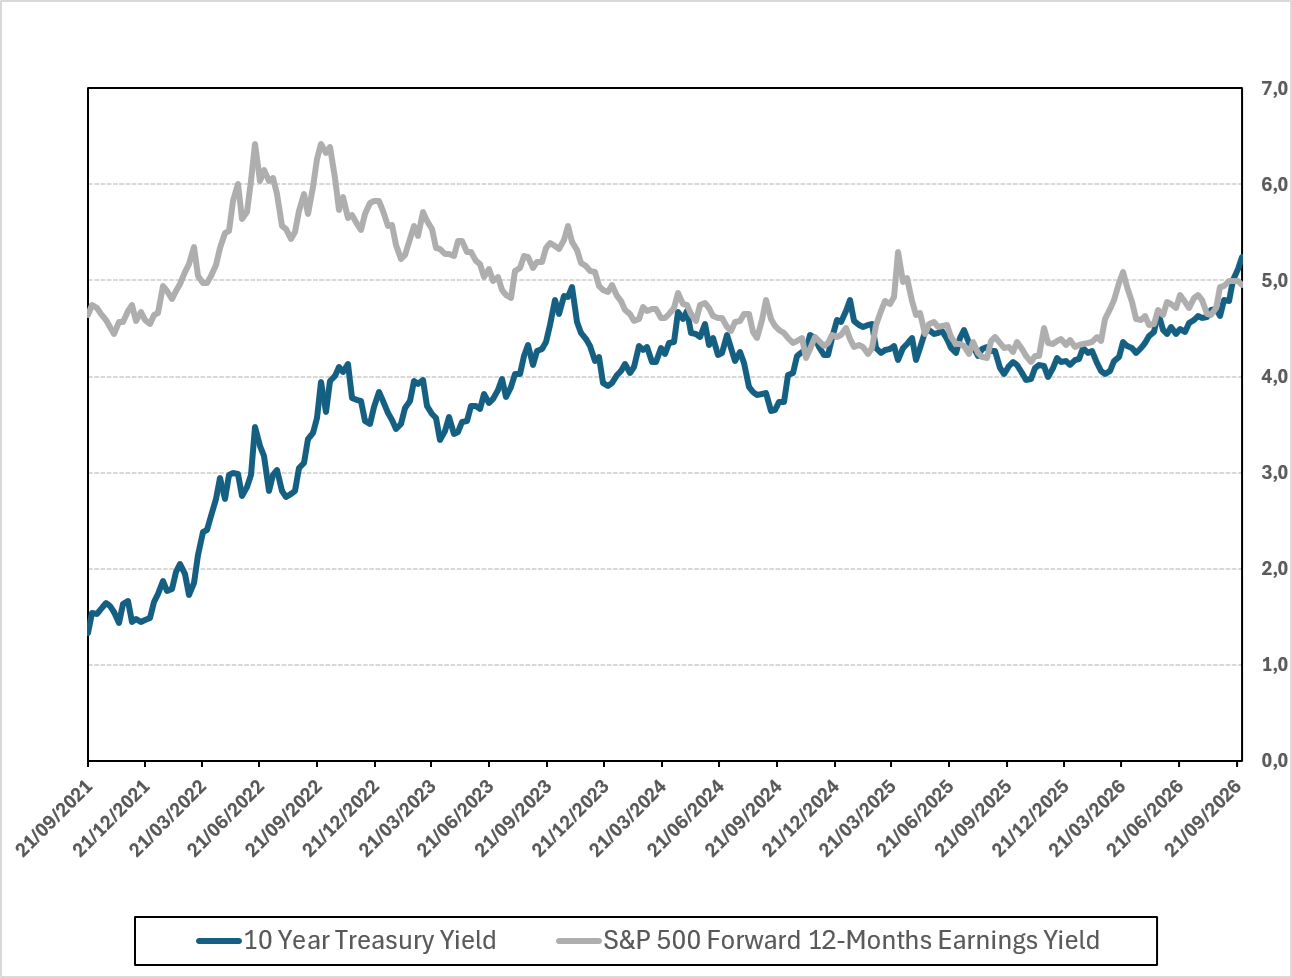
Anche il credito societario risente di questa concorrenza. L’aumento simultaneo delle emissioni pubbliche e aziendali assorbe una quota crescente della domanda e limita lo spazio per un’ulteriore compressione degli spread. In questo contesto, qualità degli emittenti, solidità patrimoniale e sostenibilità del debito assumono maggiore importanza.
Mercati azionari: valutazioni alla prova dei rendimenti
Nella prima parte dell’estate, le azioni avevano beneficiato della tenuta della crescita e degli utili societari. Da settembre, il rincaro dell’energia, l’aumento del costo del capitale e l’intensificarsi dei rischi geopolitici hanno provocato maggiore volatilità e una parziale correzione.
Il mercato statunitense continua a essere sostenuto dalla crescita economica, ma presenta valutazioni elevate ed è sensibile a una revisione delle aspettative sui tassi. L’Europa offre valutazioni più contenute, ma resta maggiormente esposta agli shock energetici, alla stagnazione e all’ampliamento degli spread sovrani.
Lo scenario centrale contempla quindi una fase di consolidamento durante l’autunno. Il potenziale degli indici appare limitato soprattutto nei settori in cui le valutazioni richiedono una crescita sostenuta degli utili futuri.
Una ripresa nell’ultima parte dell’anno resta possibile qualora i rendimenti si stabilizzassero e le tensioni energetiche si attenuassero. Fino ad allora, la differenza fra settori, società e qualità degli utili potrebbe contare più della direzione generale degli indici.
L’intelligenza artificiale alla prova degli utili
La tecnologia statunitense merita un’attenzione particolare. Nella prima parte dell’anno, le aspettative legate all’intelligenza artificiale e agli investimenti nelle infrastrutture digitali hanno fornito un sostegno decisivo agli indici.
Ora il mercato deve verificare se il ritmo di tali investimenti sia sostenibile. La crescente disponibilità di modelli open source cinesi meno costosi potrebbe esercitare pressione sui ricavi degli operatori statunitensi e modificare le prospettive economiche delle infrastrutture digitali.
Una riduzione della spesa non avrebbe necessariamente un significato negativo. Potrebbe migliorare i flussi di cassa se derivasse da maggiore efficienza, ma sarebbe meno favorevole se riflettesse un indebolimento strutturale della domanda.
La questione centrale è quindi se la crescita degli utili generata dall’intelligenza artificiale sarà sufficiente a giustificare valutazioni elevate in presenza di un maggiore costo del capitale. Un rallentamento degli investimenti renderebbe più vulnerabili proprio i segmenti tecnologici che hanno maggiormente sostenuto il mercato.
Le elezioni aggiungono un rischio politico
L’avvicinarsi delle elezioni statunitensi di metà mandato introduce un ulteriore elemento di incertezza. Un eventuale Congresso diviso potrebbe limitare nuove misure fiscali, senza ridurre la capacità della Casa Bianca di intervenire sui dazi e sulla politica estera.
Queste decisioni potrebbero incidere sui prezzi delle importazioni e sulle catene di approvvigionamento, aggiungendo nuove pressioni inflazionistiche. Le elezioni interessano quindi i mercati non soltanto per i loro effetti sulla spesa pubblica, ma anche per le possibili conseguenze commerciali e geopolitiche.
In Europa, instabilità politica, crescita debole e maggiori esigenze di finanziamento potrebbero invece accentuare le differenze fra gli emittenti sovrani. La politica costituisce così un ulteriore fattore di selezione, sia fra aree geografiche sia all’interno dei singoli mercati.
Verso un equilibrio ancora instabile
Per i mercati, una crescita ancora solida non è necessariamente positiva se mantiene vive le pressioni inflazionistiche, riduce lo spazio per un allentamento monetario e prolunga la fase di rendimenti elevati.
La duration sta diventando strategicamente più interessante, ma manca ancora un catalizzatore tattico convincente. Sul mercato azionario, valutazioni elevate e rendimenti restrittivi richiedono maggiore selettività. Il nuovo equilibrio dipenderà soprattutto dalla capacità dell’inflazione di scendere senza rendere necessaria una brusca frenata della crescita.
Le IPO di SpaceX, Anthropic e OpenAI: la “tripletta” tech del 2026
Introduzione: un’ondata di quotazioni senza precedenti
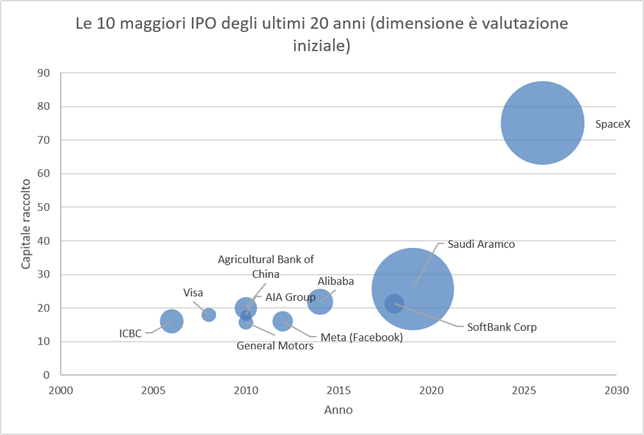
Il 2026 si configura come l’anno potenzialmente più importante nella storia dei mercati per le nuove quotazioni in borsa. I volumi nel primo trimestre erano già cresciuti del 40% su base annua, raggiungendo 256,8 miliardi di dollari, spinti soprattutto da infrastrutture AI e settore aerospaziale. Ma il vero evento è arrivato il 12 giugno, quando SpaceX ha debuttato al Nasdaq con un’offerta da 75 miliardi di dollari, 2,6 volte il precedente record di Saudi Aramco, a un prezzo di collocamento di 135 dollari per azione e una valutazione di 1.770 miliardi di dollari. Anthropic e OpenAI puntano all’autunno 2026, con valutazioni rispettivamente di circa 965 e 852 miliardi di dollari.
Una breve nota: quotazione, valutazione e capitalizzazione
Per orientarsi tra numeri così grandi è utile fare una distinzione che spesso viene trascurata. Il prezzo di collocamento indica quanto l’investitore paga ogni singola azione al momento dell’IPO; la valutazione rappresenta invece il valore totale dell’azienda sulla base di quel prezzo; la capitalizzazione di mercato, infine, è il valore che la società assume giorno per giorno in Borsa, in funzione delle variazioni del prezzo. È altrettanto importante ricordare che quanto raccolto in fase di IPO rappresenta solo una parte del valore complessivo: nel caso di SpaceX, circa il 4% del capitale, mentre la maggioranza resta nelle mani degli azionisti preesistenti.
Le quotazioni storiche: cosa ci dice il passato
La storia delle grandi IPO suggerisce comunque una certa cautela. Anche aziende di altissima qualità possono attraversare fasi difficili subito dopo la quotazione. Meta, ad esempio, aveva perso quasi metà del suo valore nei primi mesi di negoziazione; casi simili, anche se meno estremi, si sono verificati per Saudi Aramco e SoftBank Corp. Nel lungo termine, i risultati tendono a essere più favorevoli per i settori legati alla tecnologia e alla finanza, ma il breve periodo resta spesso volatile e influenzato da fattori tecnici più che fondamentali.
SpaceX: il debutto storico del 12 giugno 2026
Il 12 giugno 2026 SpaceX ha aperto le negoziazioni al Nasdaq a 150 dollari per azione, un balzo dell’11% rispetto al prezzo di collocamento, toccando un massimo intraday di 176,52 dollari, per poi chiudere la prima seduta a 160,95 dollari, in rialzo del 19,3%. La società è diventata così la sesta azienda quotata più grande degli Stati Uniti già nel giorno del debutto.
Gli ordini hanno coperto oltre quattro volte le azioni emesse. L’accesso retail è stato strutturalmente diverso dal consueto: le piattaforme di trading online hanno offerto accesso al prezzo di collocamento simultaneamente agli investitori istituzionali, senza il premio tipico del mercato secondario post-IPO.
Il business e il nodo valutativo: Starlink profittevole, AI in perdita
Dietro l’entusiasmo del mercato, però, resta aperta la questione della valutazione. SpaceX ha registrato nel 2025 ricavi per 18,7 miliardi di dollari, in crescita significativa, con Starlink come principale motore e segmento già profittevole. Tuttavia, altre aree, in particolare lo sviluppo dei lanci spaziali e le attività legate all’intelligenza artificiale attraverso xAI, continuano a generare perdite rilevanti. Nel complesso, l’azienda rimane in territorio negativo sul piano degli utili. Questo rende la valutazione superiore a 1.700 miliardi particolarmente ambiziosa, implicando multipli sui ricavi molto elevati e aspettative di crescita estremamente aggressive.
I rischi specifici: governance, lock-up e indici
La governance resta il rischio più citato dagli analisti. Musk controlla il 93,6% delle azioni di classe B, che conferiscono diritti di voto rafforzati e quindi implica che una parte rilevante del rischio decisionale sia legata a una sola figura, con limitati meccanismi di controllo indipendente.
Le 10 maggiori IPO degli ultimi 20 anni (dimensione e valutazione iniziale)
Sul fronte degli indici, Nasdaq ha modificato le regole per consentire alle mega-cap di entrare negli indici benchmark dopo soli 15 giorni di negoziazione, contro il requisito precedente di tre-dodici mesi. MSCI ha confermato l’applicazione delle regole esistenti per l’inclusione anticipata; S&P Dow Jones ha invece dichiarato che non cambierà i requisiti per i suoi principali indici. Gli analisti stimano acquisti forzati da parte dei fondi indicizzati compresi tra 8 e 30 miliardi di dollari nelle settimane successive all’inclusione, indipendentemente dalla valutazione, un fattore di sostegno tecnico al prezzo nel breve periodo, che tuttavia complica la valutazione della società.
Anthropic e OpenAI: corsa parallela, rischio comune
Anthropic e OpenAI presentano un profilo per certi aspetti simile, ma con un’esposizione ancora più marcata al tema dell’intelligenza artificiale. Entrambe hanno mostrato una crescita straordinaria dei ricavi, con livelli annualizzati già nell’ordine delle decine di miliardi, sostenuti da una domanda molto forte da parte delle imprese. Tuttavia, questa espansione si accompagna a esigenze di investimento enormi, soprattutto in infrastrutture e capacità computazionale, che rinviano nel tempo il raggiungimento di flussi di cassa positivi.
Un elemento di rischio comune è la crescente pressione competitiva. Il costo dei servizi AI è diventato un tema centrale per i clienti e le due società potrebbero essere costrette a ridurre i prezzi per mantenere quote di mercato. Una simile dinamica avrebbe effetti immediati sui margini e potrebbe mettere sotto pressione valutazioni già molto elevate.
Per gli investitori, queste IPO rappresentano al tempo stesso un’opportunità e una sfida. Da un lato offrono accesso diretto a società che guidano l’evoluzione dell’intelligenza artificiale, finora rappresentata in Borsa soprattutto da grandi gruppi già affermati. Dall’altro lato, però, introducono un elevato grado di concentrazione: tutte e tre le aziende dipendono dallo stesso ciclo tecnologico e macroeconomico.
Considerazioni operative di sintesi
Il valore combinato delle tre operazioni supera i 3.600 miliardi di dollari. Queste quotazioni potrebbero porre fine al quasi-monopolio dei grandi gruppi tecnologici sull’esposizione pubblica al tema dell’intelligenza artificiale: i titoli che finora hanno fatto da riferimento potrebbero vedere ridursi il premio valutativo legato a questo ruolo (vedi Nvidia). Per gli investitori europei, l’allocazione nell’IPO SpaceX ha in larga parte escluso il continente, spingendo verso ETF tematici e titoli della catena di fornitura spaziale e AI. Gli investitori di alcuni paesi asiatici sono stati esplicitamente esclusi per ragioni di sicurezza nazionale statunitense.
In sintesi, le tre operazioni condividono un fattore di rischio comune: sono tutte legate al ciclo degli investimenti nell’intelligenza artificiale, riducendo i benefici di diversificazione di un’eventuale sottoscrizione congiunta. Il precedente delle grandi IPO suggerisce che la qualità del business non sempre si traduce in performance positiva nel breve periodo, soprattutto quando le aspettative sono già molto elevate al momento della quotazione. Per chi ha già un’esposizione al tema AI attraverso altri investimenti, la sottoscrizione diretta va considerata come un aumento dell’esposizione complessiva al settore, non come una vera diversificazione. In definitiva, la “tripletta” del 2026 rappresenta un passaggio storico per i mercati, ma richiede una lettura attenta. Più che una semplice opportunità di investimento, si configura come una scommessa concentrata sul futuro dell’intelligenza artificiale e sulla capacità di queste aziende di trasformare una crescita eccezionale in profitti sostenibili nel tempo.
Mercati in tensione: AI e stress nel credito privato ridisegnano il rischio globale
Le ultime settimane hanno portato una combinazione di shock geopolitici, incertezza di policy e segnali di stress che stanno ridisegnando il profilo di rischio dei mercati finanziari globali. Il conflitto in Iran ed i rischi di uno shock energetico, l'evoluzione del quadro tariffario americano, le pressioni strutturali legate alla disruption da intelligenza artificiale e le tensioni nel credito privato costituiscono un insieme di fattori che si intersecano e si amplificano reciprocamente, rendendo il contesto attuale particolarmente sfidante da interpretare.
Il conflitto in Iran e lo shock energetico
Il conflitto in Iran è oggi lo shock esogeno più rilevante per i mercati finanziari. La quasi chiusura dello Stretto di Hormuz ha interrotto i flussi di petrolio e GNL, con immediati rialzi dei prezzi energetici. Nel petrolio l’impatto è stato attenuato dalla capacità produttiva inutilizzata e dalla domanda in rallentamento, ma il rischio di escalation resta il principale fattore d’incertezza.
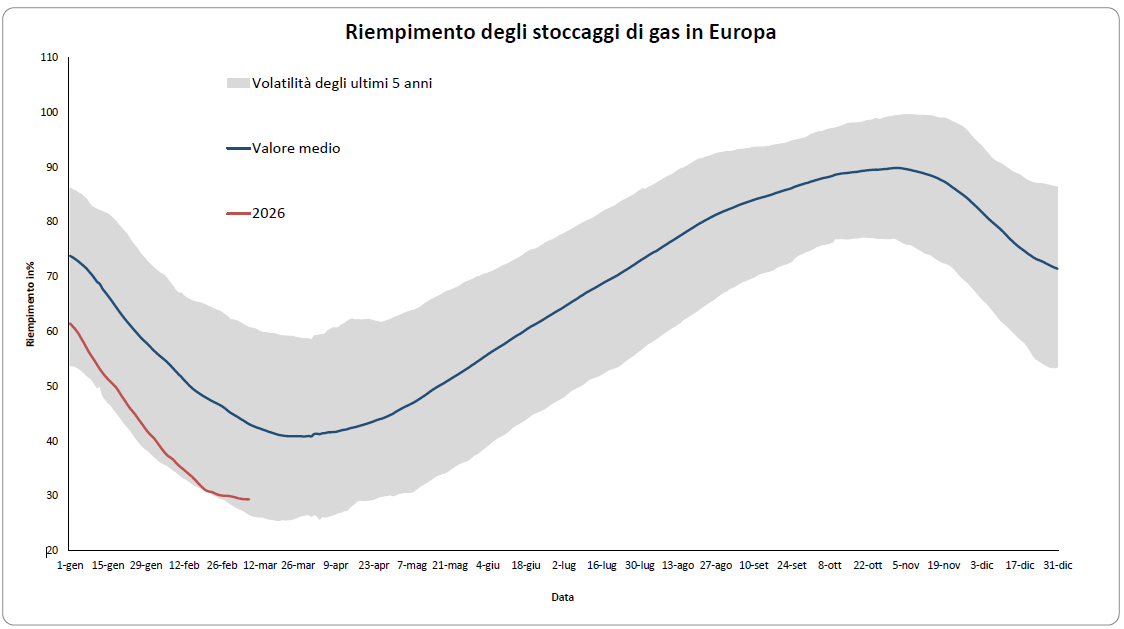
Ben più brusca la reazione del mercato europeo del gas: l’interruzione dei flussi di GNL ha spinto in alto il benchmark, aggravata da scorte ai minimi stagionali alla vigilia del restocking estivo. Il fear premium riflette la vulnerabilità dell’Europa più che una perdita diretta di fornitura, dato che la competizione globale sul GNL aumenta se gli acquirenti asiatici restano tagliati fuori.
Sul piano macro, l’effetto inflazionistico dipende dalla durata del conflitto: la disinflazione core resta intatta, ma uno shock energetico prolungato potrebbe complicare la lettura delle banche centrali. Pur avendo tutte le parti interesse a una risoluzione rapida, l’assenza di segnali concreti di dialogo mantiene elevato il premio al rischio.
AI e la pressione sui settori tecnologici
Parallelamente allo shock geopolitico, nelle ultime settimane si è accentuata la pressione sui settori Technology e Media, con titoli sotto pressione e multipli in revisione al ribasso. Il fenomeno riflette una dinamica strutturale che va oltre la normale ciclicità settoriale: l'intelligenza artificiale sta erodendo i modelli di ricavo consolidati di operatori media tradizionali, editori, piattaforme pubblicitarie e segmenti software legacy, e questo processo non appare reversibile nel medio termine.
La distinzione rilevante per gli investitori non è tra settori tecnologici e non tecnologici, ma tra chi beneficia direttamente della transizione AI, semiconduttori, infrastruttura cloud, gestione dei dati, energia per data center, e chi ne subisce la disruption. Questa selettività è destinata ad aumentare man mano che i modelli nativi AI consolidano la loro penetrazione commerciale. Il contesto delle ultime settimane non fa che anticipare e accelerare una dinamica che era già in corso.
L’incertezza tariffaria negli USA
Sul fronte della politica commerciale americana, la recente sentenza della Corte Suprema che ha dichiarato illegali i dazi imposti non ha ridotto l'incertezza sul quadro tariffario: l'amministrazione ha risposto con celerità ricorrendo a strumenti normativi alternativi, e la direzione politica rimane orientata verso una maggiore protezione commerciale. Nei prossimi mesi, in avvicinamento alle elezioni di midterm, ci aspettiamo ulteriori annunci che manterranno alto il livello di incertezza.
Per i mercati, il problema non è tanto l'entità dei dazi quanto l'imprevedibilità del processo decisionale, che si traduce in una difficoltà strutturale per le imprese nel pianificare gli investimenti e gestire le catene di approvvigionamento globali. Questa incertezza agisce come un freno silenzioso alla crescita, con effetti disomogenei per settore e per area geografica.
Stress nel Private Credit
Nelle ultime settimane, soprattutto in USA, è riemerso un tema che covava da tempo: la crescente pressione dei riscatti sui fondi di private credit. Rendimenti inferiori alle attese, un ciclo di default che inizia a colpire emittenti di peso e un contesto macro meno favorevole hanno spinto un numero crescente di investitori a richiedere il rimborso delle quote. La struttura stessa di questi veicoli, liquidità limitata, preavvisi lunghi e asset illiquidi, rende ogni ondata di riscatti un problema gestionale che non si risolve rapidamente.
Riempimento degli stoccaggi di gas in Europa
La dinamica ricorda altre fasi di stress nel mondo degli investimenti alternativi: quando i prelievi superano la liquidità generata da rimborsi e cedole, i gestori sono costretti a vendere asset sul mercato secondario con sconti rilevanti rispetto al fair value. Questa price discovery forzata incrina la fiducia degli investitori rimanenti e alimenta ulteriori richieste di uscita. Il rischio di una spirale non è ancora sistemico, ma è un ambito che monitoriamo con crescente attenzione.
Implicazioni per i mercati
Il quadro descritto si riflette sulle principali asset class in modo non uniforme, e vale la pena leggere le implicazioni per il mercato obbligazionario e quello azionario in modo integrato, tenendo presente che i rischi in gioco agiscono spesso attraverso canali diversi sulle due classi di attivo.
Sul mercato obbligazionario, il contesto attuale esercita pressioni distinte a seconda delle scadenze considerate. Per quelle più lunghe, la combinazione di inflazione da offerta e prospettiva di politiche fiscali più espansive, necessarie sia per attenuare l'impatto dello shock energetico sulle famiglie e sulle imprese, sia per finanziare una spesa per la difesa in aumento in un contesto geopolitico deteriorato, aumenta strutturalmente l'offerta di carta sovrana e il premio al rischio richiesto sulla duration. La parte corta della curva, invece, incorpora un'incertezza crescente sulla traiettoria della politica monetaria: con la BCE costretta a navigare un trade-off difficile tra pressioni inflazionistiche da offerta e rischi al ribasso sulla crescita, la volatilità sul tratto breve è destinata a rimanere elevata. In questo scenario i titoli a breve termine offrono comunque protezione, grazie al rendimento a scadenza generato e al limitato impatto sui prezzi in caso di un aumento generalizzato dei tassi.
Sul mercato azionario, la lettura del contesto attuale richiede una distinzione netta tra le dinamiche di breve periodo, dominate dall'incertezza geopolitica e dalla volatilità delle materie prime energetiche, e quelle strutturali, che continuano a essere guidate dalla disruption tecnologica. Nel breve, lo shock energetico favorisce una rotazione settoriale verso i beneficiari diretti del contesto: difesa ed energia sono i comparti che meglio esprimono questa dinamica, mentre i settori più esposti ai costi energetici e al ciclo subiscono una pressione maggiore. Su un orizzonte più lungo, la pressione sui settori Technology e Media riflette una trasformazione strutturale dei modelli di business che non si riassorbirà con la normalizzazione del contesto geopolitico. Il mercato sta progressivamente imparando a distinguere tra le imprese che guidano la transizione AI e quelle che la subiscono, e questa selettività è destinata a diventare sempre più determinante nella formazione dei multipli. La sovrapposizione di questi fattori, shock energetico, disruption tecnologica e rischio tariffario, crea un ambiente in cui la dispersione dei rendimenti tra settori e tra singoli emittenti tende ad ampliarsi, premiando la selettività rispetto all'esposizione indifferenziata al mercato.
Il filo conduttore tra le due asset class è il regime macroeconomico che questi sviluppi tendono a produrre: uno scenario in cui pressioni inflazionistiche da offerta e rallentamento della crescita coesistono crea la combinazione più complessa da gestire per i portafogli bilanciati tradizionali, che in questo contesto perdono parte del loro valore di diversificazione. La correlazione tra azioni e obbligazioni tende a diventare positiva quando l'inflazione è il rischio dominante, riducendo i benefici della detenzione congiunta di entrambe le asset class. La gestione attiva della duration obbligazionaria e la selettività azionaria diventano quindi le leve più rilevanti per navigare un contesto che premia la capacità di analisi sui fondamentali più che l'esposizione passiva al mercato.